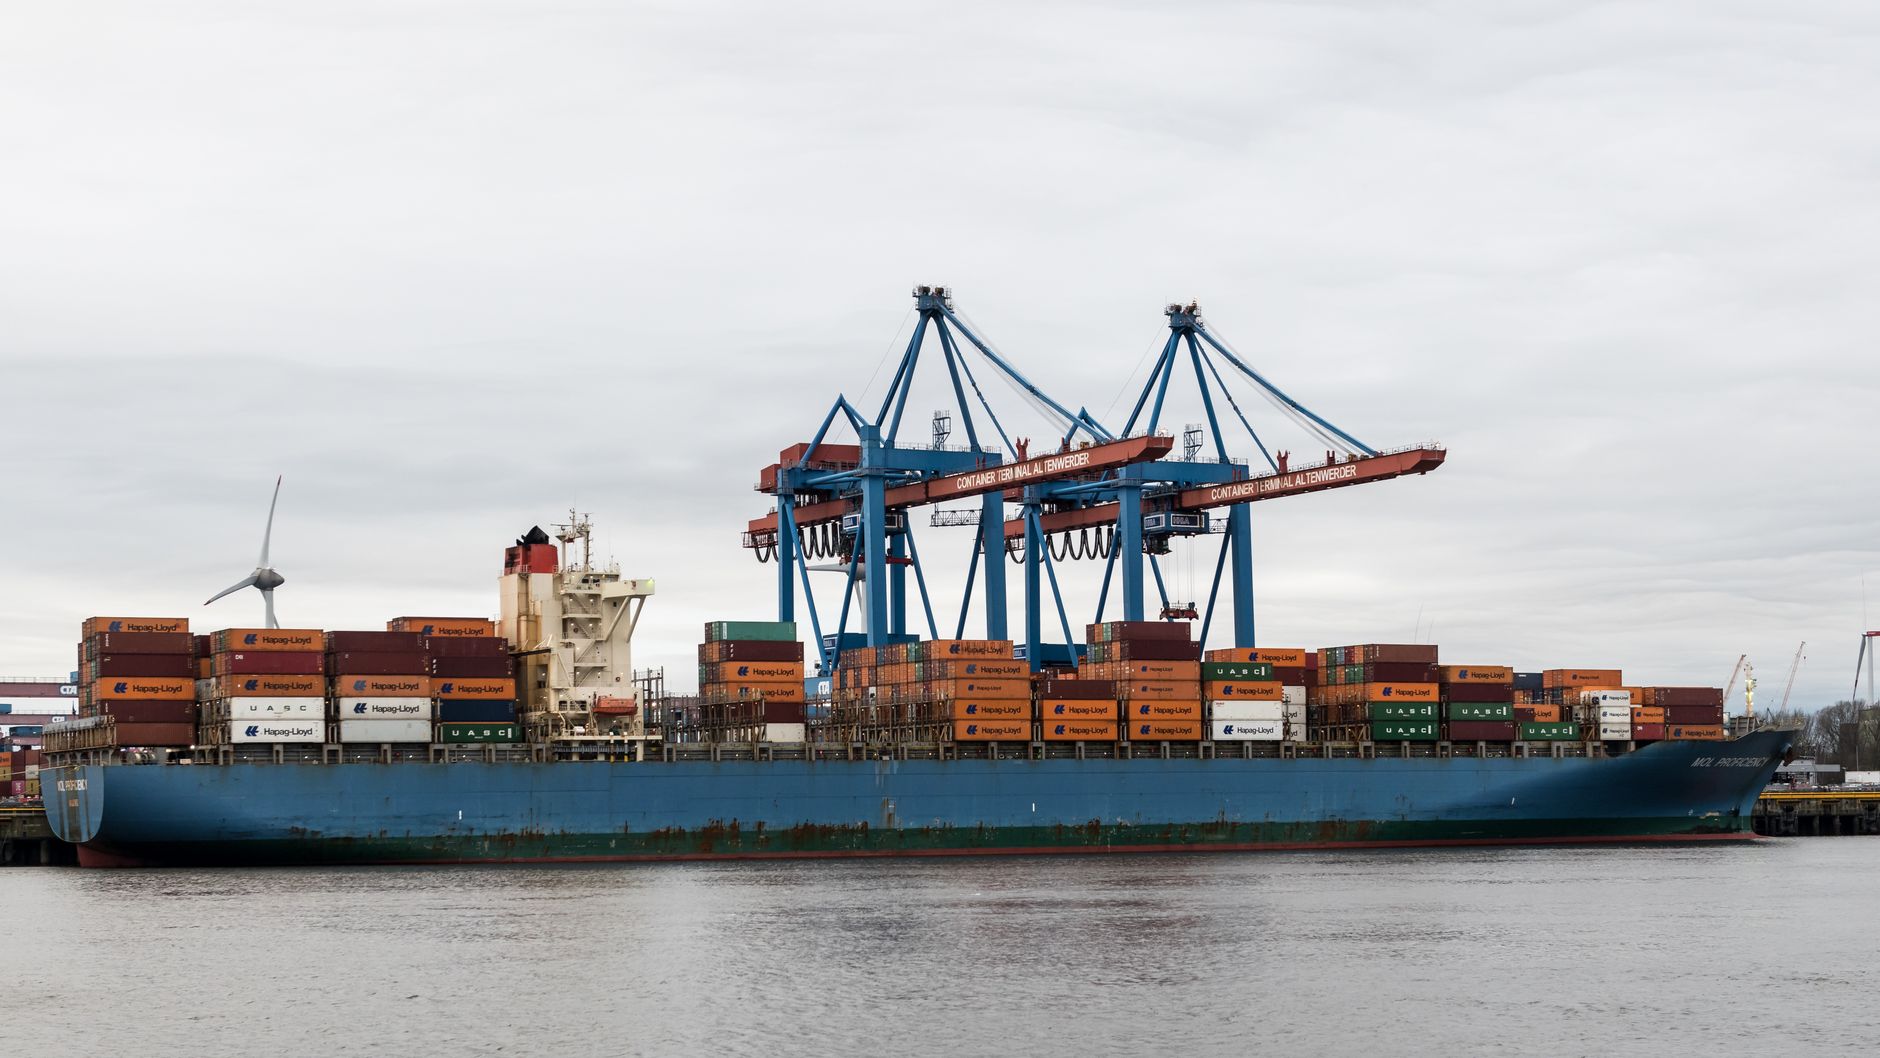
Hay cifras que parecen diseñadas para un titular. Esta es una de ellas: durante 2025, la Unión Europea compró a China casi mil millones de euros más de lo que le vendió cada día. La diferencia anual rozó los 360.000 millones. No es un dato menor, pero tampoco admite una lectura perezosa. Un déficit comercial no demuestra, por sí solo, que Europa esté perdiendo. La pregunta incómoda es otra: ¿qué está comprando, por qué dejó de producirlo y cuánto le costaría quedarse sin ese suministro?
El problema no es comprar productos chinos
China vende a Europa teléfonos, ordenadores, maquinaria, baterías, paneles solares, productos químicos y una larga lista de componentes que luego aparecen dentro de bienes fabricados en Alemania, Francia, Italia o España. Muchos llegan a buen precio y permiten que empresas y hogares europeos gasten menos. Pretender que todo eso se produzca de nuevo dentro de la Unión, de la noche a la mañana, sería caro y probablemente imposible.
El comercio, además, nunca ha consistido en que cada país fabrique todo. La especialización y el intercambio aumentan la productividad. El verdadero riesgo aparece cuando la ventaja de precio se transforma en una concentración difícil de sustituir, especialmente en sectores que sostienen la transición energética, las telecomunicaciones o la industria de defensa.
Los datos de Eurostat ayudan a dimensionarlo. En 2025, la UE exportó bienes a China por 199.600 millones de euros e importó por 559.400 millones. Las ventas europeas cayeron un 6,5 % frente al año anterior, mientras las compras aumentaron un 6,4 %. Y la tendencia no se corrigió en 2026: en el segundo trimestre, el déficit alcanzó 103.000 millones, el nivel trimestral más alto desde 2022.
Una fábrica que se cierra no vuelve con un decreto
Durante años, buena parte de Europa trató la política industrial como una expresión algo anticuada. Si otro país podía producir más barato, se compraba allí. Funcionó mientras el mundo parecía estable, la energía era relativamente asequible y las cadenas globales respondían. La pandemia, la guerra en Ucrania y la competencia tecnológica entre Estados Unidos y China acabaron con esa tranquilidad.
Ahora Bruselas habla de “reducir riesgos”, no de desacoplarse. La distinción importa. Europa no puede —ni le conviene— romper su relación comercial con China, pero sí necesita evitar que una sola fuente controle piezas esenciales. El problema es que diversificar proveedores cuesta dinero, construir una planta toma años y recuperar conocimientos industriales resulta bastante más difícil que perderlos.
Quien haya visto cerrar una fábrica conoce la diferencia entre una estadística y una comunidad. No desaparece únicamente una línea de producción. También se van proveedores, técnicos, aprendices, talleres y empleos que sostenían el comercio local. Por eso el debate sobre el déficit no debería reducirse a una pelea de aranceles. En el fondo, se discute qué capacidades quiere conservar Europa.
La respuesta fácil sería cerrar la puerta
Subir aranceles ofrece una imagen de firmeza. También puede proteger temporalmente a un sector sometido a competencia desleal. Pero tiene factura: encarece insumos, eleva precios para los consumidores y puede provocar represalias contra productos europeos. Si se convierte en sustituto de una política industrial, termina ocultando el problema en lugar de resolverlo.
Estados Unidos ha elegido una respuesta más agresiva, combinando restricciones, subsidios y aranceles. Europa avanza con más cautela. No solo por convicción: veintisiete economías tienen intereses distintos. Un país exportador de automóviles mira a China de forma diferente a otro cuya prioridad es atraer una planta de baterías. Construir una posición común lleva tiempo, precisamente lo que la industria siente que ya no tiene.
El Parlamento Europeo pidió este mes una estrategia más unida y firme hacia Pekín. La Comisión insiste en la reciprocidad, el acceso al mercado y unas condiciones de competencia equitativas. El diagnóstico se ha endurecido. Falta comprobar si la ejecución será igual de coherente.
Autonomía no significa fabricar cada tornillo
Europa no necesita autarquía. Necesita saber qué dependencias son tolerables y cuáles pueden convertirse en una herramienta de presión. Para los bienes corrientes, comprar al proveedor más eficiente seguirá teniendo sentido. Para minerales críticos, chips, redes eléctricas, medicamentos o equipos de defensa, el cálculo debe incluir algo más que el precio de hoy.
Eso exige una política menos vistosa que anunciar un nuevo arancel. Energía competitiva, permisos más rápidos, capital para empresas que quieren crecer, compras públicas con criterios estratégicos, investigación aplicada y acuerdos con proveedores alternativos. También exige aceptar que cierta resiliencia cuesta dinero. Un seguro parece caro hasta el día en que hace falta.
La oportunidad para otros países
La búsqueda europea de proveedores alternativos abre una ventana para América Latina, África y Asia. Minerales, alimentos, energía limpia y manufactura intermedia pueden encontrar nuevos mercados. Pero la oportunidad no se materializa con discursos sobre recursos naturales. Requiere puertos, carreteras, seguridad jurídica, estándares ambientales verificables y Estados capaces de cumplir lo que prometen.
Europa, por su parte, tendrá que ofrecer relaciones más atractivas que la simple compra de materias primas. Si quiere socios duraderos, deberá acompañar el comercio con inversión, tecnología y formación. De lo contrario, su estrategia de diversificación sonará a una necesidad europea presentada como beneficio ajeno.
El déficit es un síntoma, no la enfermedad
Los casi 360.000 millones de euros de diferencia con China son una señal de alarma, no un veredicto. El dato habla tanto de la fuerza exportadora china como de las debilidades europeas: energía cara, inversión fragmentada, crecimiento lento y dificultad para convertir investigación en empresas de gran escala.
La solución no pasa por elegir entre libre comercio o proteccionismo, como si no existiera nada en medio. Pasa por comerciar con los ojos abiertos. Mantener los beneficios del intercambio, defenderse de prácticas desleales y reconstruir capacidades allí donde una interrupción tendría consecuencias graves. Es menos sencillo que levantar barreras. También es bastante más serio.
Fuentes consultadas
- Eurostat: comercio de bienes de la Unión Europea con China en 2025.
- Eurostat: evolución reciente del comercio UE-China.
- Comisión Europea: relaciones comerciales con China.
- Parlamento Europeo: recomendación sobre las relaciones UE-China.
Sobre el autor
Hugo Gabriel Amarillo Cordero es especialista en gestión pública, presupuesto y evaluación de políticas, con experiencia en el sector sanitario. Es máster en Administración y Gestión Pública por la Universidad de Cádiz y magíster en Gobierno y Políticas Públicas por la Pontificia Universidad Católica del Perú. Cuenta con más de diez años de experiencia en el sector público y desarrolla análisis sobre gestión pública, economía y políticas internacionales.
Deja una respuesta